ヨーロッパ第六の大国
ベアリング・ブラザーズほどの敬意を集めた金融機関は、歴史上ほとんど存在しません。1762年にフランシス・ベアリング卿によって設立されたこの会社は、18世紀後半の激動の時代を経て、ロンドン屈指のマーチャントバンクへと成長しました。1803年にはルイジアナ買収の資金調達を手配し、この取引によりアメリカ合衆国はナポレオン治下のフランスから82万8,000平方マイルの領土を1,500万ドルで取得しました。ナポレオン戦争とその余波の時期には大西洋の両岸の政府に資金を提供しました。1820年代までに、リシュリュー公爵はヨーロッパの大国をイギリス、フランス、オーストリア、プロイセン、ロシア、そしてベアリング・ブラザーズと表現したと伝えられています(Ziegler, 1988)。
この比喩は半分しか皮肉ではありませんでした。ベアリングスは19世紀を通じて国家財政と帝国拡大の交差点で活動し、カナダからアルゼンチン、オスマン帝国からアメリカ合衆国に至る政府への融資を引き受けました。英国王室の銀行家でした。代々のベアリング家の人々が議会と貴族院で活躍しました。外国政府が当時地球上で最も深い投資可能資産のプールであったロンドン資本市場にアクセスする必要があれば、ベアリングスを訪ねました。
しかし1880年代に入ると、この非凡な名声は、それを築いた慎重さを追い越し始めていました。
アルゼンチンの黄金の蜃気楼
ベアリングスがいかに自らを破滅の淵に追い込んだかを理解するには、まず1880年代のアルゼンチンを理解する必要があります — 自国の潜在力に酔いしれた国でした。数十年にわたる内戦と政治的不安定の後、アルゼンチンは強力な中央政府の下に統一され、野心的な近代化計画に着手しました。鉄道がその中核でした。1880年から1890年の間にアルゼンチンの鉄道網は約2,500キロメートルから9,400キロメートル以上に拡大し、そのほぼすべてが英国資本で建設されました(Ferns, 1960)。
英国の投資家たちは熱狂に近い勢いでアルゼンチンの鉄道会社、土地抵当銀行、地方政府債、公共事業プロジェクトに資金を注ぎ込みました。アルゼンチンはヴィクトリア朝後期の新興市場の寵児でした — 無限の農業潜在力を持つ広大で肥沃な国であり、ほとんどいかなる代価を払ってでも外国投資を引きつけたい政府がありました。ブエノスアイレスは好況に沸きました。地価が高騰しました。ロンドンの応接室で販売された債券で資金を調達された新しい住宅地がパンパスに次々と出現しました。
| 年 | アルゼンチンへの英国投資資本(百万ポンド) | アルゼンチン鉄道網(km) |
|---|---|---|
| 1880 | 20 | 2,516 |
| 1885 | 46 | 4,541 |
| 1887 | 80 | 6,709 |
| 1889 | 150 | 8,314 |
| 1890 | 157 | 9,432 |
この資本の大部分はベアリング・ブラザーズを通じて流入しました。1885年に初代レヴェルストーク卿となったエドワード・ベアリングは、無謀さとの境界が曖昧になるほどの確信をもって会社のアルゼンチン戦略を推進しました。彼の指導の下、ベアリングスは単にアルゼンチン債券の発行を他の投資家のために仲介するだけでなく、売れ残った債券を自ら購入することを約束する引受を行いました。上昇相場ではこれは莫大な利益をもたらしました。下落相場では死刑宣告でした。
レヴェルストーク卿の賭け
エドワード・ベアリングは影で活動する不正トレーダーではありませんでした。英国で最も権威ある銀行のシニアパートナーであり、申し分のない社会的地位と相当な政治的影響力を持つ人物でした。彼の過ちは欺瞞ではなく傲慢でした — アルゼンチンの軌道は一直線に上昇するものであり、ベアリングスの名声だけで投資家の信頼を無限に維持できるという揺るぎない信念でした。
1880年代後半を通じて警告サインが蓄積されました。ミゲル・フアレス・セルマン大統領下のアルゼンチン政府は、危険なインフレを煽る外国借入と通貨発行の組み合わせで拡大の資金を調達していました。名目上は金に連動していたペソは、実際には急速に下落していました。金プレミアム — 紙幣ペソが金の想定価値に対してどれだけ割引で取引されているかを示す割合 — は容赦なく上昇しました。1885年の金プレミアムは約37パーセントでした。1889年には100パーセントを超え、紙幣通貨は金に対して半分以上の価値を失いました(della Paolera and Taylor, 2001)。
決定的な誤算は1888年に訪れました。ベアリングスがブエノスアイレス上下水道会社の200万ポンドの債券発行を引き受けたのです。平凡な公益事業の取引でしたが、タイミングが最悪でした。アルゼンチン証券に対する投資家の食欲は冷え始めていました。1889年初頭に債券が市場に出された時、売れませんでした。ベアリングスは売れ残った証券を自社のバランスシートに抱えることになりました。
市場の判決を認めてエクスポージャーを縮小するのではなく、ベアリングスは新たなアルゼンチン債券発行の引受を続けました。レヴェルストーク卿は、市場の一時的な躊躇は制度的名声の力だけで克服できると信じていたようです。それは間違いでした。
ブエノスアイレスの革命と破滅
アルゼンチンの危機は劇的な暴力とともに到来しました。1890年半ばまでに、インフレは都市中間層を荒廃させ、金プレミアムは壊滅的な水準に達し、フアレス・セルマン政府の腐敗と無能に対する国民の怒りが爆発寸前でした。1890年7月26日、「公園の革命」として知られる市民・軍事蜂起がブエノスアイレスで勃発しました。反乱は軍事的には鎮圧されましたが、政治的目標を達成しました — フアレス・セルマンは8月に辞任し、副大統領カルロス・ペジェグリーニが後任となりました。
ペジェグリーニは自由落下中の経済を引き継ぎました。アルゼンチン最大の国内銀行の二つ — バンコ・ナシオナルとバンコ・デ・ラ・プロビンシア・デ・ブエノスアイレス — は事実上の債務超過状態にあり、インフレをさらに加速させる政府の紙幣増刷でのみ維持されていました。外国投資家は街頭の革命と取引所の通貨崩壊を目にし、アルゼンチン証券から一斉に逃避しました。
ロンドンで8,000マイル離れたベアリング・ブラザーズにとって、アルゼンチン債券価格の下落の一つ一つが、売却できない巨大なポートフォリオの価値を蝕みました。会社のアルゼンチン・エクスポージャーはおよそ2,100万ポンドにまで膨れ上がっていました — 自己資本がわずか約300万ポンドのパートナーシップとしてはほとんど理解不能な金額でした。
告白
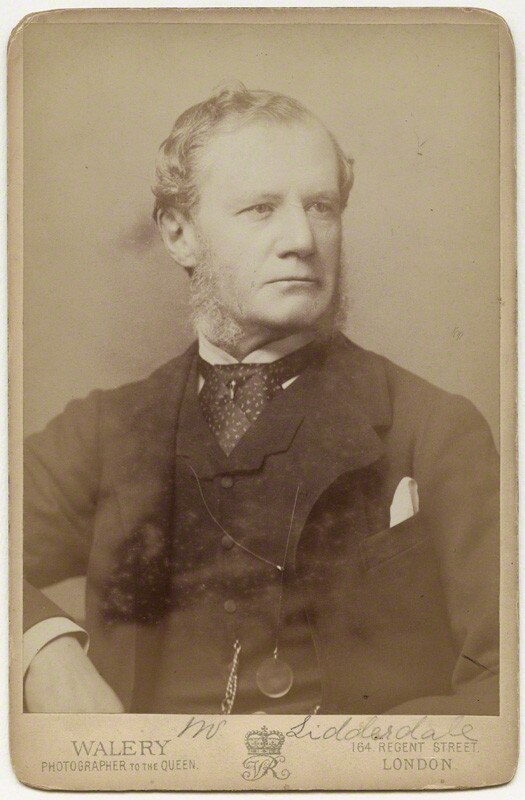
1890年11月8日土曜日、エドワード・ベアリングはイングランド銀行総裁ウィリアム・リダーデールを訪ね、ベアリングスが債務を履行できないことを告げました。ベアリングスが保証しロンドン金融市場全体で流通していた引受手形の総額は約2,100万ポンドに達していました。
リダーデールは、これが一銀行の問題にとどまらないことを即座に理解しました。ベアリング・ブラザーズの引受手形はロンドン中、そしてヨーロッパ中の銀行、割引商社、金融機関が保有していました。ベアリングスのデフォルトは連鎖的な破綻を引き起こし、ロンドン・シティ全体を崩壊させる可能性がありました。長期不況がすでにグローバル市場への信頼を弱体化させていました。
リダーデールがその瞬間、おそらく誰よりも明確に理解していたのは、非流動性と支払不能の区別でした。ベアリングスのアルゼンチン資産は無価値ではありませんでした。債券、鉄道株、土地抵当 — それらには実質的な基礎価値がありました。しかしこれらの資産を満期到来する債務の雪崩に対応できるほど迅速に現金化することはできませんでした。ベアリングスは非流動的であって支払不能ではなかったのです。
リダーデールの48時間
続いたのは19世紀金融史上最も重大な週末でした。リダーデールはベアリングスの債務をカバーするのに十分な保証基金を組成しなければならず、月曜朝の市場開場までにそれを完了しなければなりませんでした。
彼はロンドン最大の株式銀行とマーチャントハウスにアプローチし始めました。彼の主張は率直でした:ベアリングスが破綻すれば、その結果生じるパニックはベアリングス自体よりもはるかに大きな機関を破壊するだろう、と。救済基金への貢献は慈善ではなく自己保存でした。
ロスチャイルド銀行王朝には両義的になる特別な理由がありました。ロンドン家の当主ネイサン・ロスチャイルドはベアリングスに好意を持っていませんでした — 両家は一世紀にわたる競争相手でした。当初、ネイサン・ロスチャイルドは参加を拒否しました。
リダーデールは利用可能なあらゆるチャネルを通じて圧力をかけました。最終的にロスチャイルド家は譲歩してコンソーシアムに参加し、自らの約束だけでなく比類のない国際ネットワークも持ち込みました。
そのネットワークを通じて、ロスチャイルド家は救済の重要な構成要素を手配しました:フランス銀行から150万ポンド、ロシア国立銀行から150万ポンド、計300万ポンドの金貸付です。この外国の金は不可欠でした — 危機で枯渇したイングランド銀行の準備金を補充し、救済が国際的な支持を得ていることを市場に示しました。
月曜朝までにリダーデールは1,710万ポンドの保証基金を組成しました。これは事実上、近代金融史上初の中央銀行協調救済でした — J.P.モルガンが1907年恐慌で実行する作戦や、連邦準備制度が2008年の危機で着手する措置の先駆けでした。
救済が成功した理由
ベアリングスは再編されました。旧パートナーシップは解散され、新法人 — 有限会社ベアリング・ブラザーズ — が設立されました。ベアリング家は相当な個人資産を再編に拠出しました。レヴェルストーク卿は屈辱を受けましたが個人的には破産せず、会社の指導部から退きました。
保証基金はリダーデールが意図した通りに正確に機能しました。ベアリングスの債務は満期到来時に履行されました。清算信託に保有されたアルゼンチン資産は、市場環境の改善に伴い数年かけて段階的に売却されました。信託が清算された時点で、保証人たちは利息を含めて全額返済を受けました。
| 救済の構成要素 | 金額(百万ポンド) |
|---|---|
| イングランド銀行の拠出 | 1.0 |
| ロンドン銀行コンソーシアム保証 | 16.1 |
| フランス銀行からの金貸付 | 1.5 |
| ロシア国立銀行からの金貸付 | 1.5 |
| ベアリング家の個人拠出 | ~1.0 |
アルゼンチンの失われた10年
救済がロンドンを救ったとすれば、ブエノスアイレスには何もしませんでした。アルゼンチンは経済的破局の中で1890年代を迎えました。実質GDPは1890年から1891年にかけて急激に収縮しました。ペジェグリーニ大統領はヨーロッパの債権者とアルゼンチンの国家債務を再構成するための交渉を行い、1893年にロメロ合意として知られる協定に達しました。アルゼンチンの1998-2002年の後の崩壊は、同じパターンの多くを繰り返すことになります。
1890年の影:リダーデールからリーソンへ
ベアリング・ブラザーズは1890年の臨死体験を生き延び、より慎重な指導の下で名声と財務基盤を再建しながら、さらに一世紀にわたって営業を続けました。1995年2月 — リダーデールの救済からほぼ正確に105年後 — ベアリングスは再び崩壊しました。今度はシンガポールのデリバティブ市場でのニック・リーソンの無許可取引によって破壊されました。損失は8億2,700万ポンドに達し、会社の資本の二倍を超えました。しかし1995年には、1890年と異なり、救済は来ませんでした。
1890年のベアリングスは非流動的でしたが支払能力がありました。1995年のベアリングスは非流動的であり、かつ支払不能でした。1890年、リダーデールはベアリングスを救うことがシステムを救うことだと説得力をもって主張できました。1995年、イングランド銀行はベアリングスがシステミックな影響なく破綻できるほど小さいと結論づけました。
現代の危機管理のテンプレート
1890年のベアリング危機は、一世紀以上を経た今日でも金融危機管理の核心であり続ける原則を確立しました。リダーデールの救済は運用マニュアルを作りました:システミックリスクを特定し、非流動性と支払不能を区別し、公的支援を背景に民間機関の連合を組成し、永続的な補助金ではなく一時的な流動性を提供し、救済された機関の株主が結果を負担することを確保する、というものです。
J.P.モルガンは1907年恐慌でほぼ同一の台本に従いました。1913年の連邦準備制度の創設は、リダーデールとモルガンが即興で行ったことを制度化しました(Kindleberger, 2000)。そして2008年、リーマン・ブラザーズの破綻がシステム上重要な機関の救済を拒否した場合に何が起こるかを示した時、政策立案者たちはその後の救済のためにリダーデールの教本に立ち返りました。
ベアリング危機がより不快な形で確立したのは、モラルハザードの問題でした。ベアリングスが単一国家の債務に巨大な集中的賭けを行い、その賭けが失敗した時に救済されるのであれば、どの銀行が慎重さを発揮するインセンティブを持つでしょうか。市場が吸収した教訓は「過度のリスクを取るな」ではなく「当局が破綻を容認できないほど大きく相互に結びついていない限り、過度のリスクを取るな」というものでした。
その教訓 — 腐食的で、執拗で、いまだ未解決の — は、1890年11月のある週末、イングランド銀行総裁が深淵を覗き込み、救済のコストがいかに急峻であろうとも、英国最古のマーチャントバンクが世界の金融首都を闇の中に引きずり込むのを放置するコストよりは小さいと決断した日の、最も耐久性のある遺産です。
Historical records 私たちの方法論について.