歐洲第六大國
歷史上幾乎沒有哪家金融機構能像巔峰時期的霸菱兄弟公司那樣受到如此崇敬。這家公司由弗朗西斯·霸菱爵士於1762年創立,在18世紀末的動盪歲月中崛起,成為倫敦最傑出的商業銀行之一。1803年,它安排了路易斯安那購地案的融資,通過這筆交易,美國以1500萬美元從拿破崙治下的法國手中獲得了82.8萬平方英里的領土。在拿破崙戰爭及其後續時期,它為大西洋兩岸的政府提供資金。到1820年代,據傳黎塞留公爵將歐洲大國描述為英國、法國、奧地利、普魯士、俄羅斯和霸菱兄弟(Ziegler, 1988)。
這個比喻只有一半是諷刺。霸菱兄弟在整個19世紀活躍於國家財政與帝國擴張的交匯點,承銷從加拿大到阿根廷、從鄂圖曼帝國到美國等各國政府的貸款。它是英國王室的銀行家。數代霸菱家族成員在議會和上議院任職。當一個外國政府需要進入倫敦資本市場——當時地球上最深的可投資財富池——時,它就會找到霸菱兄弟。
然而到了1880年代,這非凡的聲譽已經開始超越建立它的審慎。
阿根廷的鍍金海市蜃樓
要理解霸菱兄弟如何幾乎摧毀了自己,首先必須理解1880年代的阿根廷——一個沉醉於自身潛力的國家。經過數十年的內戰和政治不穩定之後,阿根廷在一個強大的中央政府下統一,並啟動了一項雄心勃勃的現代化計畫。鐵路是其核心。1880年至1890年間,阿根廷的鐵路網從大約2500公里擴展到超過9400公里,幾乎全部由英國資本融資(Ferns, 1960)。
英國投資者以近乎狂熱的熱情將資金注入阿根廷鐵路公司、土地抵押銀行、省級政府債券和公共工程項目。阿根廷是維多利亞晚期新興市場的寵兒——一個擁有看似無限農業潛力的廣闊肥沃國家,政府急切地以幾乎任何代價吸引外國投資。布宜諾斯艾利斯繁榮興旺。地價飆升。由在倫敦客廳裡出售的債券融資的新社區在潘帕斯草原上湧現。
| 年份 | 英國在阿根廷投資資本(百萬英鎊) | 阿根廷鐵路網(公里) |
|---|---|---|
| 1880 | 20 | 2,516 |
| 1885 | 46 | 4,541 |
| 1887 | 80 | 6,709 |
| 1889 | 150 | 8,314 |
| 1890 | 157 | 9,432 |
這些資本的大部分通過霸菱兄弟流入。1885年成為第一代雷維爾斯托克男爵的愛德華·霸菱以一種模糊了與魯莽界限的堅定信念推動公司的阿根廷策略。在他的領導下,霸菱兄弟不僅僅是為其他投資者安排阿根廷債券發行——它承銷這些債券,意味著公司承諾自行購買任何未售出的債券。在上漲的市場中,這帶來巨額利潤。在下跌的市場中,這是死刑判決。
雷維爾斯托克勳爵的豪賭
愛德華·霸菱不是在暗處操作的流氓交易員。他是英國最負盛名的銀行的高級合夥人,擁有無可挑剔的社會地位和相當的政治影響力。他的錯誤不是欺騙而是傲慢——堅信阿根廷的軌跡是一條直線向上,霸菱兄弟的聲譽本身就能無限期地維持投資者信心。
1880年代後期,警告信號不斷累積。米格爾·胡亞雷斯·塞爾曼總統領導下的阿根廷政府通過外債和貨幣發行的組合為其擴張提供資金,這正在引發危險的通貨膨脹。名義上與黃金掛鉤的披索實際上在迅速貶值。黃金溢價——紙幣披索低於其假定黃金價值的百分比——不斷攀升。1885年黃金溢價約為37%。到1889年已飆升超過100%,意味著紙幣已對黃金貶值一半以上(della Paolera and Taylor, 2001)。
關鍵性的誤判發生在1888年,霸菱兄弟承銷了布宜諾斯艾利斯自來水和排水公司200萬英鎊的債券發行。這是一筆平凡的公用事業交易,但時機糟透了。投資者對阿根廷證券的興趣已開始冷卻。1889年初債券上市時,無人購買。霸菱兄弟被迫將未售出的證券留在自己的資產負債表上。
霸菱兄弟沒有承認市場的裁決並減少風險敞口,而是繼續承銷新的阿根廷發行。雷維爾斯托克勳爵顯然相信市場的暫時猶豫可以通過制度聲望的純粹力量來克服。他錯了。
布宜諾斯艾利斯的革命與毀滅
阿根廷的危機伴隨著戲劇性的暴力到來。到1890年年中,通貨膨脹正在蹂躪城市中產階級,黃金溢價達到了災難性水準,公眾對胡亞雷斯·塞爾曼政府的腐敗和無能的憤怒已經沸騰。1890年7月26日,一場被稱為「公園革命」的市民-軍事起義在布宜諾斯艾利斯爆發。儘管叛亂在軍事上被鎮壓,但它實現了政治目標——胡亞雷斯·塞爾曼於8月辭職,由副總統卡洛斯·佩列格里尼接任。
佩列格里尼繼承了一個自由落體的經濟。阿根廷最大的兩家國內銀行——國家銀行和布宜諾斯艾利斯省銀行——實際上已經資不抵債,僅靠進一步加速通脹的政府印鈔來維持。外國投資者目睹街頭的革命和交易所的貨幣崩潰,紛紛逃離阿根廷證券。
對於遠在倫敦8000英里外的霸菱兄弟來說,阿根廷債券價格的每一次下跌都在侵蝕它無法出售的龐大投資組合的價值。公司的阿根廷風險敞口已增長到約2100萬英鎊——對於一家自有資本僅約300萬英鎊的合夥企業來說,這是一個幾乎難以理解的數字。
坦白
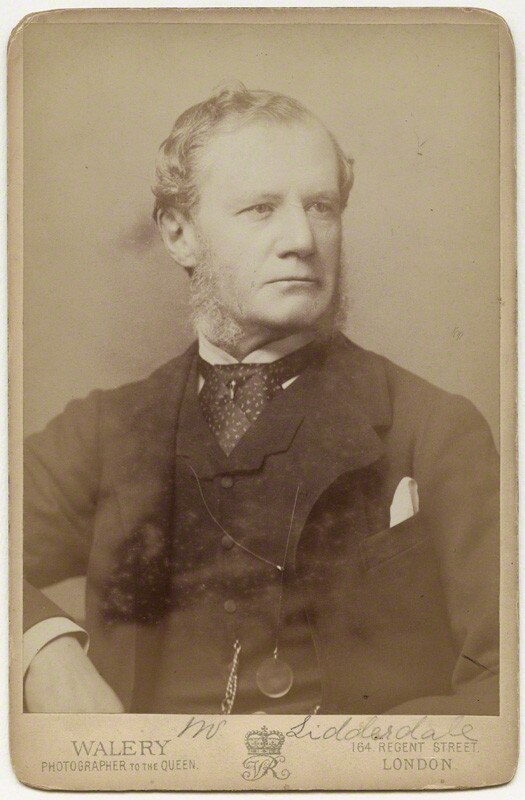
1890年11月8日星期六,愛德華·霸菱去見英格蘭銀行行長威廉·利德代爾,告知霸菱兄弟無法履行其義務。霸菱兄弟擔保的、在倫敦貨幣市場全面流通的承兌匯票總額約為2100萬英鎊。
利德代爾立即意識到這不僅僅是一家銀行的問題。霸菱兄弟的承兌匯票被倫敦乃至整個歐洲的銀行、貼現行和金融機構持有。霸菱兄弟的違約將引發連鎖式的破產,可能摧毀整個倫敦金融城。長期蕭條已經削弱了全球市場的信心。
利德代爾在那一刻比任何人都更清楚地理解的是流動性不足與資不抵債之間的區別。霸菱兄弟的阿根廷資產並非毫無價值。債券、鐵路股票、土地抵押——它們具有真實的基礎價值。但這些資產無法足夠快地變現以應對到期債務的雪崩。霸菱兄弟是流動性不足,而非資不抵債。它擁有好的資產,但時機不對。
利德代爾的48小時
隨後發生的是19世紀金融史上最具影響的週末。利德代爾必須組建一個足以覆蓋霸菱兄弟債務的擔保基金,而且必須在週一早上市場開盤前完成。
他開始接觸倫敦最大的股份制銀行和商業銀行。他的論點很直白:如果霸菱兄弟倒閉,由此引發的恐慌將摧毀比霸菱兄弟本身大得多的機構。向救助基金出資不是慈善——而是自我保護。
羅斯柴爾德銀行王朝有特別的理由感到矛盾。倫敦家族的掌門人內森·羅斯柴爾德對霸菱兄弟毫無好感——兩個家族競爭了一個世紀。最初,內森·羅斯柴爾德拒絕參與。
利德代爾通過一切可用管道施加壓力。最終羅斯柴爾德家族讓步並加入了財團,不僅帶來了自己的承諾,還帶來了無與倫比的國際網絡。
通過該網絡,羅斯柴爾德家族幫助安排了救助的關鍵組成部分:一筆300萬英鎊的黃金貸款,其中法蘭西銀行提供150萬英鎊,俄羅斯國家銀行提供150萬英鎊。這筆外國黃金至關重要——它補充了因危機而耗盡的英格蘭銀行儲備,並向市場表明救助得到了國際支持。
到週一早上,利德代爾組建了1710萬英鎊的擔保基金。這實際上是近代金融史上首次協調的中央銀行救助——是J.P.摩根在1907年恐慌中執行的操作和聯準會在2008年危機中採取措施的先驅。
救助為何成功
霸菱兄弟進行了重組。舊合夥企業被解散,一個新實體——霸菱兄弟有限公司——作為股份有限公司成立。霸菱家族向重組貢獻了大量個人資產。雷維爾斯托克勳爵蒙受屈辱但個人並未破產,退出了公司領導層。
擔保基金完全按照利德代爾的設想運作。霸菱兄弟的債務在到期時得到履行。其持有在清算信託中的阿根廷資產隨著市場條件改善在隨後數年內逐步出售。信託清算完畢時,擔保人已獲得全額償還,包括利息。
| 救助組成部分 | 金額(百萬英鎊) |
|---|---|
| 英格蘭銀行出資 | 1.0 |
| 倫敦銀行財團擔保 | 16.1 |
| 法蘭西銀行黃金貸款 | 1.5 |
| 俄羅斯國家銀行黃金貸款 | 1.5 |
| 霸菱家族個人出資 | ~1.0 |
阿根廷失去的十年
如果說救助拯救了倫敦,它對布宜諾斯艾利斯則毫無幫助。阿根廷在經濟災難中進入了1890年代。實際GDP在1890年至1891年間急劇收縮。銀行系統本已脆弱,實際上已經崩潰——國家銀行於1891年清算,布宜諾斯艾利斯省銀行需要長期重組。
佩列格里尼總統與歐洲債權人就重組阿根廷主權債務進行了談判,最終在1893年達成了被稱為羅梅羅安排的協議。利息支付減少,期限延長,但代價是十年的財政緊縮和生活水準下降。阿根廷1998-2002年後來的崩潰將重複許多相同的模式。
1890年的陰影:從利德代爾到李森
霸菱兄弟從1890年的瀕死體驗中倖存下來,在更為謹慎的領導下又經營了一個世紀。1995年2月——利德代爾救助後幾乎正好105年——霸菱兄弟再次倒塌,這次是被尼克·李森在新加坡衍生品市場的未授權交易所摧毀。損失總計8.27億英鎊,超過公司資本的兩倍。但在1995年,與1890年不同,沒有救助到來。
1890年霸菱兄弟流動性不足但有償付能力。1995年霸菱兄弟既缺乏流動性又資不抵債。1890年利德代爾可以令人信服地論證救助霸菱兄弟就是拯救系統。1995年英格蘭銀行得出結論,霸菱兄弟足夠小,可以在沒有系統性後果的情況下倒閉。
現代危機管理的模板
1890年的霸菱危機確立了在一個多世紀後仍然是金融危機管理核心的原則。利德代爾的救助創建了操作手冊:識別系統性風險,區分流動性不足與資不抵債,以公共支持為後盾組建私人機構聯盟,提供臨時流動性而非永久補貼,確保被救助機構的股東承擔後果。
J.P.摩根在1907年恐慌中遵循了幾乎相同的劇本。1913年美聯準的創建將利德代爾和摩根即興完成的工作制度化了(Kindleberger, 2000)。2008年,當雷曼兄弟的倒閉展示了當局拒絕救助系統重要性機構時會發生什麼,政策制定者們回到了利德代爾的教科書。
霸菱危機不那麼令人舒適地確立的是道德風險問題。如果霸菱兄弟可以對單一國家的債務進行巨大的集中押注,當押注失敗時又能獲得救助,那麼任何銀行有什麼動力去行使審慎呢?市場吸收的教訓不是「不要承擔過度風險」,而是「除非你大到且相互關聯到當局無法承受讓你倒閉的後果,否則不要承擔過度風險」。
這個教訓——腐蝕性的、持久的、至今未解決的——是1890年11月一個週末最持久的遺產,那個週末英格蘭銀行行長凝視深淵,決定救助的代價無論多麼陡峭,都比讓英國最古老的商業銀行將世界金融之都拖入黑暗的代價要小。
Historical records 了解我們的方法論.