比疾病更糟糕的療法
阿根廷以經濟崩潰的姿態邁入了1990年代。1989年的惡性通膨達到3,079%,吞噬了儲蓄,摧毀了價格信號,將拉丁美洲最富裕的國家之一淪為以物易物的經濟體。超市一天之內多次調整價格,工人在領到工資後幾小時內就將其花光。到卡洛斯·梅內姆總統就職時,這個國家已在二十年間耗盡了五種貨幣——每一種都被無法抵制印鈔誘惑的歷屆政府貶得一文不值。
1991年4月1日,經濟部長多明戈·卡瓦略推出了可兌換法——以極端方案應對極端問題。流通中的每一枚披索都由央行持有的等額美元儲備作為支撐。阿根廷人可以在任何銀行按照等值匯率將披索兌換為美元,無需任何附加條件。央行喪失了隨意印鈔的權力,貨幣政策實際上被外包給了美聯儲。
效果立竿見影且極其顯著。通膨率從1990年的1,344%降至1992年的17.5%,到1994年進一步降至3.4%。外國資本蜂擁而入——1991年至1998年間,超過800億美元的外國直接投資和組合投資流入阿根廷。國有企業以令華盛頓讚嘆的速度推進私有化。國家石油公司YPF被出售,電話系統、國家航空公司和鐵路也相繼易手。1991年至1998年間GDP年均增長6%,人均收入升至可與部分歐洲國家媲美的水準。國際觀察人士將阿根廷譽為新興市場改革的典範,IMF則將布宜諾斯艾利斯作為華盛頓共識行之有效的例證 Blustein (2005)。
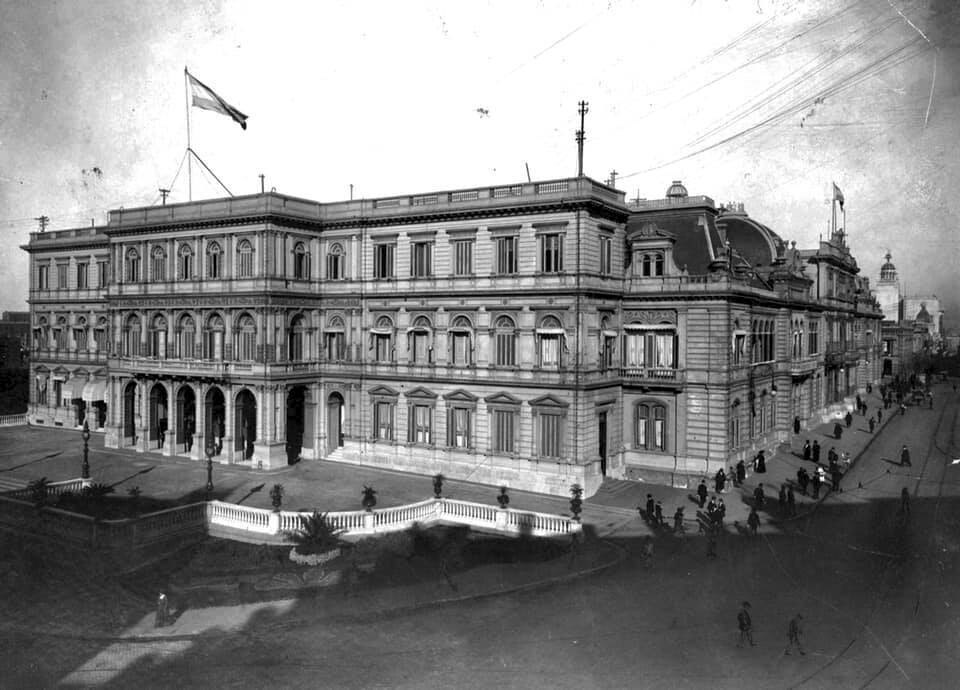
貨幣剛性的隱性代價
亮眼數據的背後,可兌換制度暗藏致命的結構性缺陷。放棄匯率意味著阿根廷放棄了主要的衝擊緩衝器。當貿易夥伴貶值或美元走強時,阿根廷出口商品相對於競爭對手變得更加昂貴——而唯一的調整途徑是內部通縮,即工資和物價下降。這與困擾歐元區成員國的陷阱如出一轍,也是布雷頓森林體系下金本位制的特徵:當無法貶值時,調整的全部負擔落在勞動力和產出之上。
與此同時,財政紀律明顯缺位。聯邦政府無法控制支出的省級政府在國際市場大量舉債,確信布宜諾斯艾利斯會為其兜底。聯邦政府本身也持續出現赤字,但由於可兌換制度切斷了印鈔管道,只能透過在全球資本市場借入美元來融資。1993年至2001年間,阿根廷公共債務從650億美元增至1,440億美元。每年的赤字都累加在以阿根廷無法創造的貨幣計價的債務之上。
外部衝擊的連鎖反應
沒有任何經濟體能夠孤立存在,而阿根廷對外國資本流入的依賴——同時為財政赤字和經常帳戶赤字融資——進一步放大了其脆弱性。當資本流入逆轉時,貨幣局制度的脆弱性暴露無遺。
衝擊的連鎖始於1994年12月的墨西哥龍舌蘭危機,該危機引發拉丁美洲範圍的資本外逃,導致阿根廷在1995年損失了3%的GDP。復甦隨之而來,但根本性脆弱並未消除。隨後是1997年的亞洲金融危機,證明即使是高增長經濟體在外國資本突然撤離時也可能崩潰。1998年8月俄羅斯違約又向新興市場發出衝擊波,擴大了阿根廷的借貸利差。
最具破壞性的打擊發生在1999年1月——阿根廷最大的貿易夥伴、吸收其30%出口的巴西放棄了本國的匯率釘住制度,允許雷亞爾自由浮動。雷亞爾在數週內對美元貶值近40%。由於阿根廷披索仍被鎖定在美元上,阿根廷商品相對於巴西競爭對手一夜之間變得極為昂貴。1999年對巴西出口下降28% Calvo, Izquierdo, and Talvi (2003)。貿易衝擊將阿根廷推入衰退,而這場衰退持續了連續四年。
| 年份 | GDP增長率 | 失業率 | 公共債務(占GDP比重) | 國家風險(EMBI利差,基點) |
|---|---|---|---|---|
| 1998 | +3.9% | 12.9% | 37.6% | 560 |
| 1999 | -3.4% | 14.3% | 43.0% | 750 |
| 2000 | -0.8% | 15.1% | 45.0% | 770 |
| 2001 | -4.4% | 17.4% | 53.7% | 4,500+ |
| 2002 | -10.9% | 21.5% | 150%+ | 7,000+ |
德拉魯阿的不可能抉擇
1999年12月就職的費爾南多·德拉魯阿總統承諾在維持可兌換制度的同時恢復財政平衡,但他面對的是一個沒有乾淨解法的困局。貶值在政治上不可想像——數百萬阿根廷人持有美元計價的房貸和貸款,打破釘住將使他們破產。維持釘住需要通縮,而通縮加深了衰退並侵蝕了稅收,使財政赤字進一步惡化。
德拉魯阿選擇了緊縮。公務員工資被削減13%,退休金被縮減,政府支出大幅削減。每一輪削減進一步削弱了需求,使經濟萎縮、稅基縮小——一個教科書式的通縮螺旋。阿根廷陷入了經濟學家所說的「收縮性財政收縮」——由於GDP下降速度快於支出削減,預算削減不但沒有改善債務比率,反而使其惡化。
IMF在全過程中深度介入,於2000年3月延長了72億美元的信貸額度,隨後在2001年1月提供了被稱為「blindaje」(盾牌)的400億美元特別救助方案。在孤注一擲之下被重新任命的卡瓦略嘗試了雙重匯率制度,並推出了要求政府僅在稅收範圍內支出的零赤字法。這些措施均未奏效。資本持續外逃,央行的美元儲備大量流失。
Corralito:國家沒收儲蓄
到2001年11月底,銀行系統每天流失5億美元的存款。12月1日,卡瓦略實施了corralito——凍結銀行存款,將現金提取限制在每週250披索(當時仍等於250美元),並禁止向境外轉帳。阿根廷人可以用簽帳金融卡和支票進行交易,但無法從銀行取出現金。
Corralito是一種打破公民與政府之間社會契約的經濟絕望之舉。信任銀行體系的中產階級儲戶——其中許多人正是因為不信任披索才持有美元存款——發現自己的儲蓄遙不可及。憤怒在街頭爆發。
12月19日和20日,布宜諾斯艾利斯爆發了騷亂。數萬人湧向五月廣場,敲打鍋碗瓢盆,這就是著名的「cacerolazo」。警察以催淚瓦斯和橡膠子彈回應;暴力衝突造成39人死亡、數百人受傷。搶劫蔓延至首都及各省城市。德拉魯阿宣布戒嚴後辭職,乘直升機離開玫瑰宮——這一畫面成為危機的象徵。
十天五位總統
接下來是阿根廷歷史上前所未有的政治混亂。2001年12月20日至2002年1月2日,阿根廷經歷了五位總統的更迭。
德拉魯阿於12月20日辭職。參議院議長拉蒙·普埃爾塔代行總統職務兩天。立法議會於12月23日選舉阿道夫·羅德里格斯·薩阿為總統;他宣布了當時歷史上最大規模的主權違約——930億美元的外債——隨後在各省叛亂中一週後辭職。愛德華多·卡馬尼奧短暫擔任總統後,愛德華多·杜阿爾德於2002年1月2日被國會選為收拾殘局的總統。
杜阿爾德的首項重大舉措是終結可兌換制度。2002年1月6日,可兌換法正式廢除。脫離美元錨定的披索一落千丈,數月內從1:1跌至約4:1——75%的貶值幅度,除惡性通膨時期外堪稱拉美歷史上最大的貨幣崩潰。
披索化:巨大的財富轉移
危機中最具爭議的舉措是披索化——將美元計價的銀行存款和債務強制轉換為披索。存款按1美元=1.4披索轉換,債務按1:1轉換。在市場匯率為1美元=3至4披索的情況下,這種不對稱造成了大規模的財富轉移。存款人實際損失了約三分之二的儲蓄。持有美元貸款的大型企業等債務人則獲得了意外之財。銀行夾在以一種匯率轉換的資產和另一種匯率的負債之間,需要數十億美元的政府補償。
最高法院最終裁定披索化的部分內容違憲,但彼時損害已無法挽回。整整一代阿根廷人認識到,政府能夠且確實會沒收銀行體系中的儲蓄——這一教訓至今塑造著阿根廷人的金融行為,據估計約2,000億美元的儲蓄存放在正規銀行體系之外,大部分以實物美元紙幣的形式存放在保險箱和床墊之下。
社會浩劫
人間代價令人震驚。到2002年10月,貧困率達到57.5%,意味著超過2,000萬阿根廷人生活在貧困線以下。無力負擔基本營養的極端貧困影響了27.5%的人口。官方失業率在21.5%見頂,但若將喪失求職意願者和不充分就業計算在內,實際失業率遠高於此。在一個糧食產量足以養活4億人的國家,兒童營養不良急劇上升。曾經擁有房產、送子女上私立學校、去歐洲度假的中產家庭,連基本食品都買不起了 Ferreres (2010)。
這場危機以GDP統計無法衡量的方式摧毀了阿根廷的社會結構。對銀行、法院、政黨乃至總統制本身的制度信任崩塌,至今未能完全恢復。「讓他們都滾蛋(que se vayan todos)」成為那個時代的標誌性政治口號。
復甦與乞什內爾時代
阿根廷的復甦來得出人意料地迅速。在2003年5月就職的內斯托爾·乞什內爾總統領導下,2003年至2007年間GDP年均增長8.8%。推動反彈的因素有多個:大規模貶值使阿根廷出口商品——尤其是大豆、小麥和牛肉——在世界市場上變得極為便宜,恰逢中國需求驅動的全球大宗商品超級週期將農產品價格推至歷史高位。政府對糧食徵收出口稅,並將收入用於社會計畫。閒置的工業產能重新啟動。以廉價披索支付的工資吸引了勞動密集型產業的投資。
乞什內爾對債權人也採取了對抗性立場。2005年,政府實施了一次強硬的債務重組,向債券持有人提供約每美元30美分的償付——這是歷史上最苛刻的主權債務減記之一。約76%的債權人接受了方案;以艾略特管理公司為首的拒絕者持續訴訟十餘年,最終在2016年馬克里總統執政時獲得了接近全額的償付。
阿根廷崩潰的啟示
阿根廷的危機提供了至今仍令人不安的教訓。匯率掛鉤無論在短期內抑制通膨多麼成功,都會製造出在外部環境變化時變得致命的剛性。透過貨幣局、美元化或加入貨幣聯盟而放棄貨幣主權的國家,要麼必須保持完美的財政紀律,要麼必須接受危機來襲時沒有安全閥這一現實。
IMF的角色仍然備受爭議。批評者認為,IMF的連續貸款計畫維持了不可持續的局面——向一個需要有序貶值而非更多美元債務的體系注入資金。每一筆撥款都讓阿根廷得以推遲清算,同時使最終崩潰更具破壞性。道德風險是真實存在的:阿根廷決策者和外國債權人都相信IMF總會再拋出一條救命索。
阿根廷自身也一直被這段經歷所困擾。二十多年後,該國又分別在2014年(技術性)、2019年和2020年三次主權違約。到2023年,通膨率重回三位數。可兌換危機並非直接導致此後的失敗,但它確立了繁榮、過度舉債、危機、違約這一阿根廷至今未能打破的循環。對於一個在1900年按人均收入計算位列全球前十的國家而言,這是一份幾乎無人能比的被浪費的潛力記錄。
Market Histories 了解我們的方法論.