比疾病更糟糕的疗法
阿根廷以经济崩溃的姿态迈入了1990年代。1989年的恶性通胀达到3,079%,吞噬了储蓄,摧毁了价格信号,将拉丁美洲最富裕的国家之一沦为以物易物的经济体。超市一天之内多次调整价格,工人在领到工资后几小时内就将其花光。到卡洛斯·梅内姆总统就职时,这个国家已在二十年间耗尽了五种货币——每一种都被无法抵制印钞诱惑的历届政府贬得一文不值。
1991年4月1日,经济部长多明戈·卡瓦略推出了可兑换法——以极端方案应对极端问题。流通中的每一枚比索都由央行持有的等额美元储备作为支撑。阿根廷人可以在任何银行按照等值汇率将比索兑换为美元,无需任何附加条件。央行丧失了随意印钞的权力,货币政策实际上被外包给了美联储。
效果立竿见影且极其显著。通胀率从1990年的1,344%降至1992年的17.5%,到1994年进一步降至3.4%。外国资本蜂拥而入——1991年至1998年间,超过800亿美元的外国直接投资和组合投资流入阿根廷。国有企业以令华盛顿赞叹的速度推进私有化。国家石油公司YPF被出售,电话系统、国家航空公司和铁路也相继易手。1991年至1998年间GDP年均增长6%,人均收入升至可与部分欧洲国家媲美的水平。国际观察人士将阿根廷誉为新兴市场改革的典范,IMF则将布宜诺斯艾利斯作为华盛顿共识行之有效的例证 Blustein (2005)。
货币刚性的隐性代价
亮眼数据的背后,可兑换制度暗藏致命的结构性缺陷。放弃汇率意味着阿根廷放弃了主要的冲击缓冲器。当贸易伙伴贬值或美元走强时,阿根廷出口商品相对于竞争对手变得更加昂贵——而唯一的调整途径是内部通缩,即工资和物价下降。这与困扰欧元区成员国的陷阱如出一辙,也是布雷顿森林体系下金本位制的特征:当无法贬值时,调整的全部负担落在劳动力和产出之上。
与此同时,财政纪律明显缺位。联邦政府无法控制支出的省级政府在国际市场大量举债,确信布宜诺斯艾利斯会为其兜底。联邦政府本身也持续出现赤字,但由于可兑换制度切断了印钞渠道,只能通过在全球资本市场借入美元来融资。1993年至2001年间,阿根廷公共债务从650亿美元增至1,440亿美元。每年的赤字都累加在以阿根廷无法创造的货币计价的债务之上。
外部冲击的连锁反应
没有任何经济体能够孤立存在,而阿根廷对外国资本流入的依赖——同时为财政赤字和经常账户赤字融资——进一步放大了其脆弱性。当资本流入逆转时,货币局制度的脆弱性暴露无遗。
冲击的连锁始于1994年12月的墨西哥龙舌兰危机,该危机引发拉丁美洲范围的资本外逃,导致阿根廷在1995年损失了3%的GDP。复苏随之而来,但根本性脆弱并未消除。随后是1997年的亚洲金融危机,证明即使是高增长经济体在外国资本突然撤离时也可能崩溃。1998年8月俄罗斯违约又向新兴市场发出冲击波,扩大了阿根廷的借贷利差。
最具破坏性的打击发生在1999年1月——阿根廷最大的贸易伙伴、吸收其30%出口的巴西放弃了本国的汇率钉住制度,允许雷亚尔自由浮动。雷亚尔在数周内对美元贬值近40%。由于阿根廷比索仍被锁定在美元上,阿根廷商品相对于巴西竞争对手一夜之间变得极为昂贵。1999年对巴西出口下降28% Calvo, Izquierdo, and Talvi (2003)。贸易冲击将阿根廷推入衰退,而这场衰退持续了连续四年。
| 年份 | GDP增长率 | 失业率 | 公共债务(占GDP比重) | 国家风险(EMBI利差,基点) |
|---|---|---|---|---|
| 1998 | +3.9% | 12.9% | 37.6% | 560 |
| 1999 | -3.4% | 14.3% | 43.0% | 750 |
| 2000 | -0.8% | 15.1% | 45.0% | 770 |
| 2001 | -4.4% | 17.4% | 53.7% | 4,500+ |
| 2002 | -10.9% | 21.5% | 150%+ | 7,000+ |
德拉鲁阿的不可能抉择
1999年12月就职的费尔南多·德拉鲁阿总统承诺在维持可兑换制度的同时恢复财政平衡,但他面对的是一个没有干净解法的困局。贬值在政治上不可想象——数百万阿根廷人持有美元计价的房贷和贷款,打破钉住将使他们破产。维持钉住需要通缩,而通缩加深了衰退并侵蚀了税收,使财政赤字进一步恶化。
德拉鲁阿选择了紧缩。公务员工资被削减13%,养老金被缩减,政府支出大幅削减。每一轮削减进一步削弱了需求,使经济萎缩、税基缩小——一个教科书式的通缩螺旋。阿根廷陷入了经济学家所说的"收缩性财政收缩"——由于GDP下降速度快于支出削减,预算削减不但没有改善债务比率,反而使其恶化。
IMF在全过程中深度介入,于2000年3月延长了72亿美元的信贷额度,随后在2001年1月提供了被称为"blindaje"(盾牌)的400亿美元特别救助方案。在孤注一掷之下被重新任命的卡瓦略尝试了双重汇率制度,并推出了要求政府仅在税收范围内支出的零赤字法。这些措施均未奏效。资本持续外逃,央行的美元储备大量流失。
Corralito:国家没收储蓄
到2001年11月底,银行系统每天流失5亿美元的存款。12月1日,卡瓦略实施了corralito——冻结银行存款,将现金提取限制在每周250比索(当时仍等于250美元),并禁止向境外转账。阿根廷人可以用借记卡和支票进行交易,但无法从银行取出现金。
Corralito是一种打破公民与政府之间社会契约的经济绝望之举。信任银行体系的中产阶级储户——其中许多人正是因为不信任比索才持有美元存款——发现自己的储蓄遥不可及。愤怒在街头爆发。
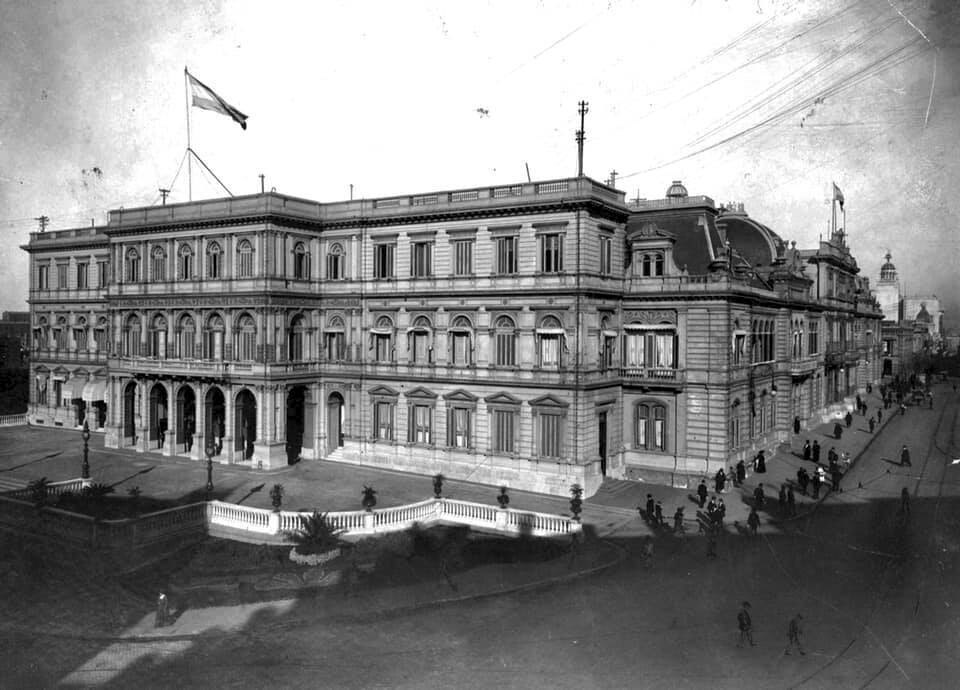
12月19日和20日,布宜诺斯艾利斯爆发了骚乱。数万人涌向五月广场,敲打锅碗瓢盆,这就是著名的"cacerolazo"。警察以催泪瓦斯和橡皮子弹回应;暴力冲突造成39人死亡、数百人受伤。抢劫蔓延至首都及各省城市。德拉鲁阿宣布戒严后辞职,乘直升机离开玫瑰宫——这一画面成为危机的象征。
十天五位总统
接下来是阿根廷历史上前所未有的政治混乱。2001年12月20日至2002年1月2日,阿根廷经历了五位总统的更迭。
德拉鲁阿于12月20日辞职。参议院议长拉蒙·普埃尔塔代行总统职务两天。立法议会于12月23日选举阿道夫·罗德里格斯·萨阿为总统;他宣布了当时历史上最大规模的主权违约——930亿美元的外债——随后在各省叛乱中一周后辞职。爱德华多·卡马尼奥短暂担任总统后,爱德华多·杜阿尔德于2002年1月2日被国会选为收拾残局的总统。
杜阿尔德的首项重大举措是终结可兑换制度。2002年1月6日,可兑换法正式废除。脱离美元锚定的比索一落千丈,数月内从1:1跌至约4:1——75%的贬值幅度,除恶性通胀时期外堪称拉美历史上最大的货币崩溃。
比索化:巨大的财富转移
危机中最具争议的举措是比索化——将美元计价的银行存款和债务强制转换为比索。存款按1美元=1.4比索转换,债务按1:1转换。在市场汇率为1美元=3至4比索的情况下,这种不对称造成了大规模的财富转移。存款人实际损失了约三分之二的储蓄。持有美元贷款的大型企业等债务人则获得了意外之财。银行夹在以一种汇率转换的资产和另一种汇率的负债之间,需要数十亿美元的政府补偿。
最高法院最终裁定比索化的部分内容违宪,但彼时损害已无法挽回。整整一代阿根廷人认识到,政府能够且确实会没收银行体系中的储蓄——这一教训至今塑造着阿根廷人的金融行为,据估计约2,000亿美元的储蓄存放在正规银行体系之外,大部分以实物美元纸币的形式存放在保险箱和床垫之下。
社会浩劫
人间代价令人震惊。到2002年10月,贫困率达到57.5%,意味着超过2,000万阿根廷人生活在贫困线以下。无力负担基本营养的极端贫困影响了27.5%的人口。官方失业率在21.5%见顶,但若将丧失求职意愿者和不充分就业计算在内,实际失业率远高于此。在一个粮食产量足以养活4亿人的国家,儿童营养不良急剧上升。曾经拥有房产、送子女上私立学校、去欧洲度假的中产家庭,连基本食品都买不起了 Ferreres (2010)。
这场危机以GDP统计无法衡量的方式摧毁了阿根廷的社会结构。对银行、法院、政党乃至总统制本身的制度信任崩塌,至今未能完全恢复。"让他们都滚蛋(que se vayan todos)"成为那个时代的标志性政治口号。
复苏与基什内尔时代
阿根廷的复苏来得出人意料地迅速。在2003年5月就职的内斯托尔·基什内尔总统领导下,2003年至2007年间GDP年均增长8.8%。推动反弹的因素有多个:大规模贬值使阿根廷出口商品——尤其是大豆、小麦和牛肉——在世界市场上变得极为便宜,恰逢中国需求驱动的全球大宗商品超级周期将农产品价格推至历史高位。政府对粮食征收出口税,并将收入用于社会项目。闲置的工业产能重新启动。以廉价比索支付的工资吸引了劳动密集型行业的投资。
基什内尔对债权人也采取了对抗性立场。2005年,政府实施了一次强硬的债务重组,向债券持有人提供约每美元30美分的偿付——这是历史上最苛刻的主权债务减记之一。约76%的债权人接受了方案;以艾略特管理公司为首的拒绝者持续诉讼十余年,最终在2016年马克里总统执政时获得了接近全额的偿付。
阿根廷崩溃的启示
阿根廷的危机提供了至今仍令人不安的教训。汇率挂钩无论在短期内抑制通胀多么成功,都会制造出在外部环境变化时变得致命的刚性。通过货币局、美元化或加入货币联盟而放弃货币主权的国家,要么必须保持完美的财政纪律,要么必须接受危机来袭时没有安全阀这一现实。
IMF的角色仍然备受争议。批评者认为,IMF的连续贷款项目维持了不可持续的局面——向一个需要有序贬值而非更多美元债务的体系注入资金。每一笔拨款都让阿根廷得以推迟清算,同时使最终崩溃更具破坏性。道德风险是真实存在的:阿根廷决策者和外国债权人都相信IMF总会再抛出一条救命索。
阿根廷自身也一直被这段经历所困扰。二十多年后,该国又分别在2014年(技术性)、2019年和2020年三次主权违约。到2023年,通胀率重回三位数。可兑换危机并非直接导致此后的失败,但它确立了繁荣、过度举债、危机、违约这一阿根廷至今未能打破的循环。对于一个在1900年按人均收入计算位列全球前十的国家而言,这是一份几乎无人能比的被浪费的潜力记录。
Market Histories 了解我们的方法论.